
Planifier la retraite en duo transforme une étape individuelle en véritable partenariat de vie. En 2026, les couples retraités ou en passe de le devenir cherchent avant tout à harmoniser leurs finances, leurs projets et leur santé afin de préserver le bien-être du foyer. Synchroniser les départs permet non seulement d’éviter les chocs financiers, mais aussi d’optimiser les revenus, de lisser les pensions et d’aborder sereinement les loisirs, les voyages ou le logement ensemble. Derrière cette démarche se cachent des leviers simples mais puissants : anticipation, dialogue, et recours raisonné à des outils d’évaluation. Dans cet article, vous trouverez des conseils pratiques pour coordonner les droits, tirer parti des possibilités d’épargne et comprendre les mécanismes de réversion et de majoration. Des exemples concrets et des ressources utiles facilitent la mise en place d’un plan commun, tout en restant attentifs à l’assurance et à la protection du couple. Pour enrichir votre réflexion, des liens utiles vous guident sur des aspects spécifiques comme la couverture pour un parent au foyer et les ajustements des garanties après 60 ans. Des ressources concrètes vous aideront à allier finances, santé et projets de vie. couverture pour un parent au foyer et mutuelle senior : ajuster ses garanties après 60 ans.
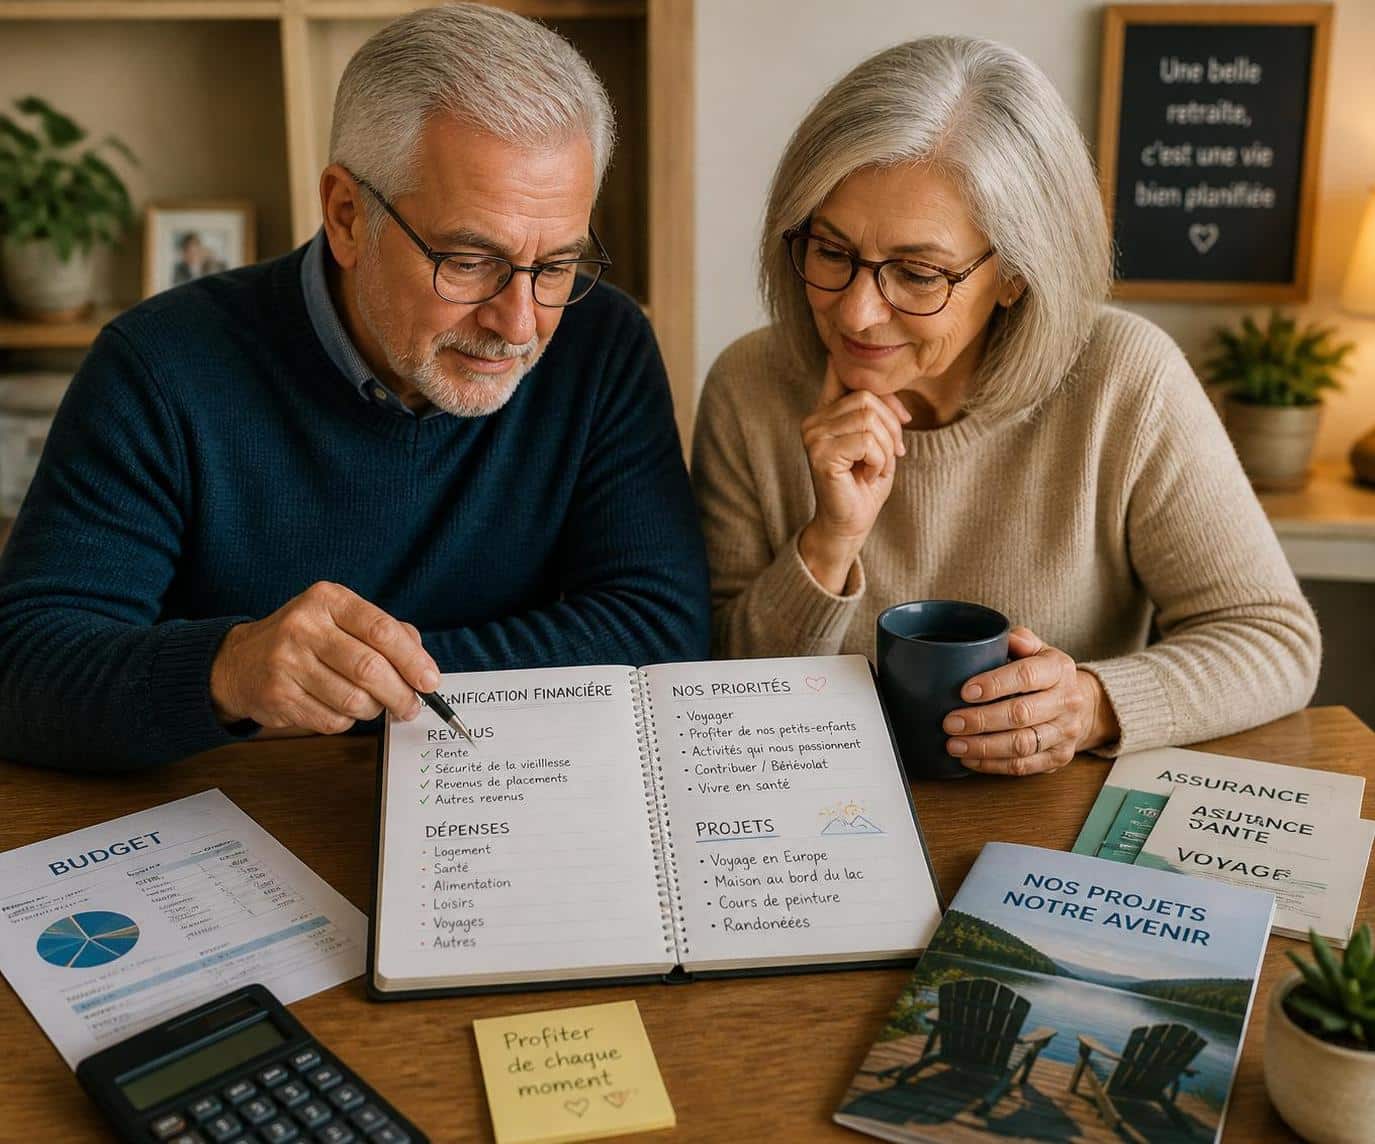
Les meilleures solutions pour les couples retraités : synchronisation, droits et leviers
Sortir en duo, ce n’est pas qu’un choix de timing; c’est une stratégie qui protège le niveau de vie et le bien-être du foyer. En alignant les départs, vous amortissez la perte de revenus et vous facilitez l’organisation du quotidien, tout en conservant une marge de manœuvre pour les projets communs. Chaque parcours professionnel est unique : temps partiel, carrières hachées, différences d’âge ou de statut. Sans une préparation adaptée, les écarts peuvent générer des inégalités ou des risques fiscaux inattendus. Il convient donc d’étudier, dès le départ, les contraintes et les avantages propres à chaque solution afin d’esquisser une feuille de route qui corresponde vraiment à votre vie à deux.
Synchronisation optimale : quand et comment s’aligner pour partir ensemble ?
Pour orchestrer une sortie main dans la main, il faut estimer l’âge de départ idéal pour chacun, en tenant compte des trimestres validés, des points acquis dans les régimes complémentaires et des éventuelles majorations. Les simulateurs proposés par les caisses de retraite permettent de comparer des scénarios de départ simultané ou décalé, et d’évaluer l’effet sur le budget conjugal.
Réfléchissez à la durée d’assurance nécessaire pour obtenir une pension à taux plein et aux conséquences d’un départ anticipé, qui peut entraîner une décote durable. N’oubliez pas d’évaluer les droits dérivés (réversion, majorations pour enfants) et de les intégrer dans la planification. Pour avancer, privilégiez une démarche concertée et réaliste, afin d’éviter les surprises fiscales et patrimoniales qui pourraient fragiliser le couple.
Booster vos pensions : les leviers à activer à deux
Parmi les solutions dédiées aux couples, la pension de réversion occupe une place centrale. En cas de décès, le conjoint survivant peut percevoir une part de la pension du défunt sous conditions de ressources, ce qui vient sécuriser le niveau de vie en duo. Par ailleurs, des majorations pour enfants peuvent s’appliquer et être partagées entre les conjoints sur simple demande. Sur le plan fiscal, une coordination des départs peut permettre de lisser le quotient familial et d’éviter de franchir une tranche d’imposition trop tôt dans la retraite.
Pour optimiser ces leviers, utilisez les outils fiscaux disponibles et réalisez des simulations régulières afin d’ajuster votre stratégie selon l’évolution des revenus, des conjoints et des bonnes années fiscales. Pensez aussi à l’épargne retraite et à l’assurance-vie comme soutiens complémentaires pour maintenir le niveau de vie, tout en protégeant les proches et les projets communs.
Étapes pratiques pour une retraite coordonnée et durable
- Évaluer les droits de chaque conjoint et vérifier les trimestres manquants ou les points complémentaires.
- Comparer les scénarios de départ avec Info-retraite.fr et ajuster en fonction des objectifs.
- Anticiper la réversion et les majorations pour sécuriser le budget du foyer après le décès éventuel.
- Tester les impacts fiscaux et optimiser le quotient familial avec les simulateurs fiscaux disponibles.
- Envisager des solutions d’épargne (PER, assurance-vie) pour lisser les revenus et financer des projets.
- Considérer le cumul emploi-retraite pour profiter d’un complément de revenus sans attendre le taux plein.
Pour aller plus loin dans la compréhension des mécanismes et des choix possibles, regardez une seconde vidéo dédiée à l’art du cumul emploi-retraite et à l’optimisation des revenus pendant la transition.
Tableau récapitulatif des paramètres et de leurs effets
| Paramètre | Effet sur le couple | Conseil pratique |
|---|---|---|
| Date de départ synchronisée | Meilleur équilibre budgétaire, plus de souplesse | Utiliser Info-retraite.fr pour comparer les scénarios |
| Trimestres validés par chacun | Impact sur le taux plein, risque de décote | Visez 172 trimestres et complétez-les si nécessaire |
| Réversion et majorations | Protection du conjoint survivant et du foyer | Anticipez les démarches et vérifiez les conditions |
| Simulation fiscale | Optimisation de l’impôt et du niveau de vie | Utilisez les simulateurs de impots.gouv.fr |
| Dispositifs d’épargne | Apport de revenus complémentaires et lissage des flux | Planifiez les placements en fonction des droits et du patrimoine |
La démarche de retraite à deux n’est pas seulement financière. Elle soutient aussi le bien-être du couple, en renforçant la communication, la santé et les loisirs partagés. En 2026, les familles qui parlent ouvertement de leurs besoins et qui s’appuient sur des outils adaptés réussissent mieux à préserver l’équilibre entre projets de voyage, logement, santé et assurance. Rester proactif, c’est consolider un projet commun et transformer les années dorées en vitrines de sérénité.
Pourquoi synchroniser les départs en retraite des deux conjoints ?
Synchroniser les départs permet d’éviter des écarts de revenus trop marqués, de lisser les prestations et d’assurer une meilleure planification du quotidien, tout en préservant le pouvoir d’achat et les projets communs.
Comment évaluer le bon moment pour partir sans décote ?
Utilisez les simulateurs Info-retraite.fr et effectuez des scénarios avec différents âges de départ; vérifiez les trimestres et les droits dérivés; prenez en compte les éventuelles majorations et réversions.
Quelles démarches pour sécuriser la réversion et les majorations ?
Anticipez dès le début les droits du conjoint survivant et les majorations pour enfants; préparez les documents et suivez les procédures propres à chaque régime de retraite.
Comment optimiser l’impôt lors d’un départ coordonné ?
Réalisez des simulations fiscales annuelles et ajustez le moment du départ, le cumul emploi-retraite et les dispositifs d’épargne pour limiter les impôts et préserver le niveau de vie.