
En 2026, les besoins en mutuelle senior évoluent rapidement après 60 ans. Le coût des soins et des services dédiés peut augmenter, et la question de la dépendance devient centrale pour de nombreuses familles. Face à ces réalités, ajuster ses garanties après 60 ans n’est pas une option, mais une nécessité pour préserver une couverture santé adaptée sans exploser le budget. L’objectif est d’identifier les garanties essentielles, d’éviter les pièges fréquents et d’optimiser sa complémentaire santé pour rester protégé face à la progression des frais médicaux. Cet article explore les mécanismes de réajustement des garanties, les choix stratégiques à effectuer et les solutions concrètes pour 2026, en tenant compte des spécificités liées à la retraite et à l’éventuelle perte d’autonomie. Nous aborderons aussi les leviers pratiques pour comparer les offres, anticiper les coûts et profiter des services qui facilitent le quotidien des seniors actifs et des aidants. Enfin, vous trouverez des ressources et des conseils dédiés à l’optimisation mutuelle afin de maintenir une couverture santé solide tout en maîtrisant les dépenses.
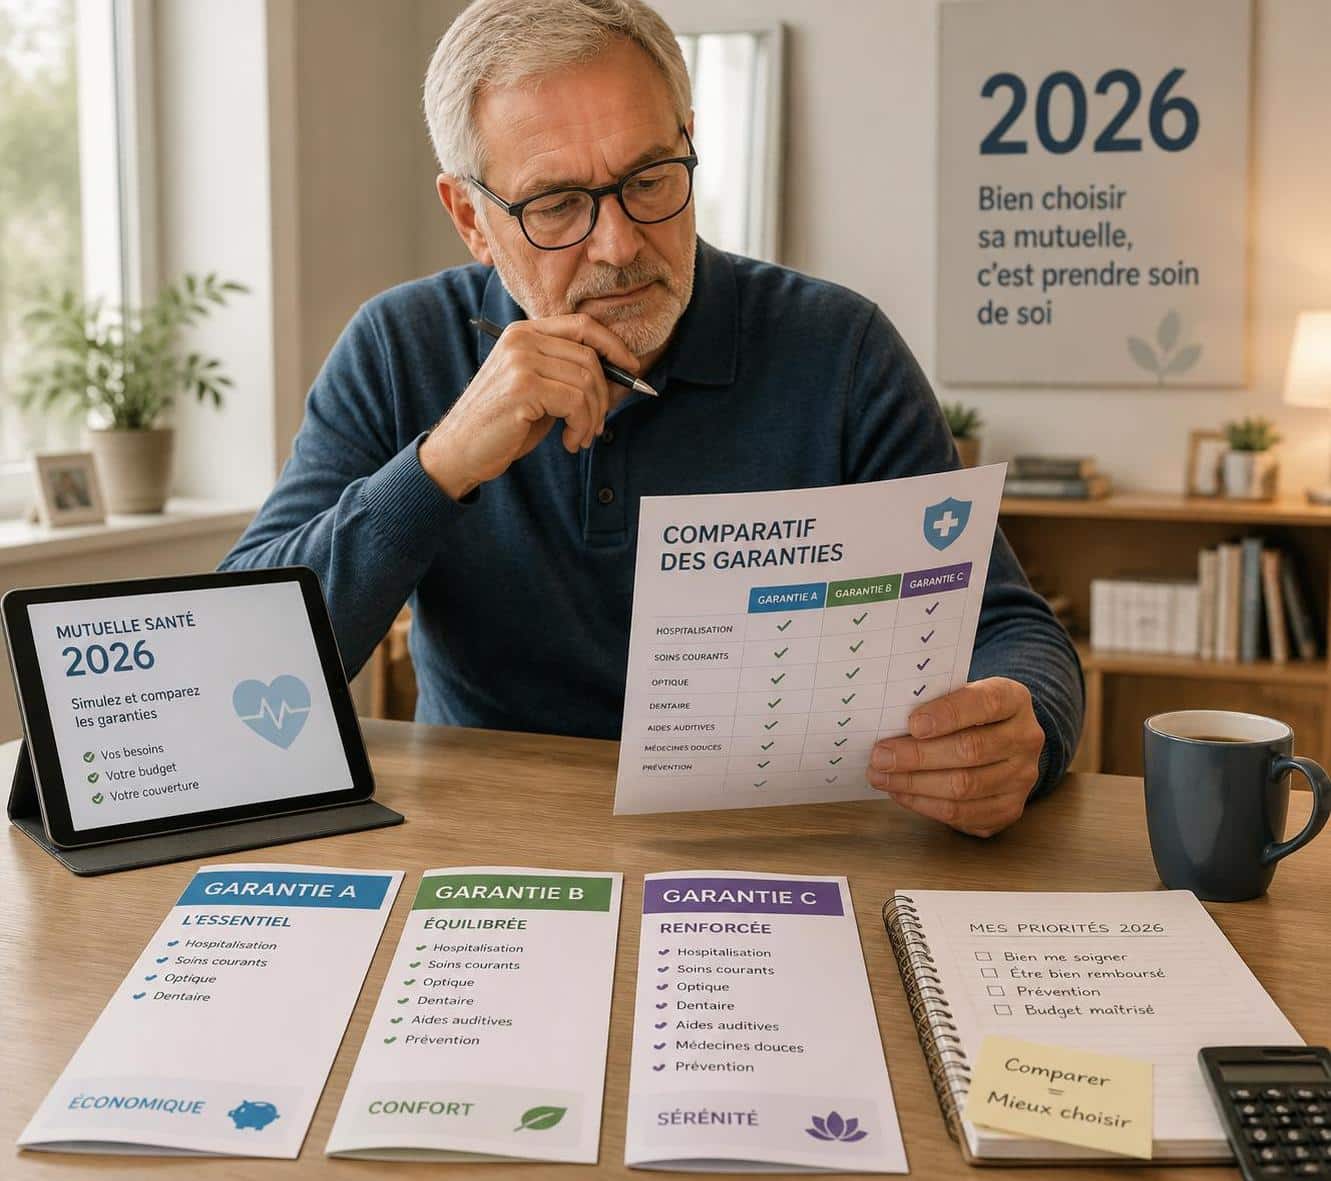
Mutuelle senior après 60 ans : ajuster les garanties essentielles pour une couverture santé adaptée en 2026
Après 60 ans, les priorités en matière de garanties santé changent. Les dépenses liées aux frais médicaux peuvent progresser plus rapidement que le revenu fixe, et la perspective d’une éventuelle dépendance pousse à anticiper une protection adaptée. Le principe du réajustement garanties consiste à passer d’une couverture principalement orientée prévention et soins courants à une offre qui intègre plus fortement l’hospitalisation, les aides à domicile, les prestations d’aide à la dépendance et les services à distance. Pour rester performant, l’objectif est d’assurer une continuité des soins sans fait peser un coût disproportionné sur le budget familial. Dans ce cadre, il est pertinent d’examiner les options disponibles, d’évaluer les garanties essentielles et de vérifier que les plafonds et les remboursements conviennent à la réalité des soins pris en charge.
La portabilité de la mutuelle après la retraite et la portabilité des garanties deviennent des enjeux clés. Il faut comprendre comment transférer ou prolonger certaines garanties lorsque l’emploi cessera et comment adapter les garanties à l’évolution de la situation personnelle (activité réduite, dépendance, etc.). Pour aller plus loin, on peut explorer les possibilités offertes par les mutuelles intergénérationnelles et les offres spécifiques pour les seniors. Les ressources spécialisées proposent également des approches pour harmoniser les garanties avec les besoins réels et éviter les doublons de couverture. Dans tous les cas, l’objectif est d’obtenir une couverture santé qui reste viable financièrement tout en garantissant l’accès aux soins nécessaires.
Pourquoi ajuster ses garanties après 60 ans ?
Les besoins basés sur l’âge avancent, et les garanties santé doivent évoluer pour éviter les décalages entre ce qui est couvert et ce qui est réellement utilisé. Voici les grands motifs d’ajustement :
- Augmentation des dépenses liées à l’hospitalisation et aux actes coûteux
- Risque accru de dépendance et besoin d’aides à domicile ou en établissement
- Évolution des usages, comme la téléconsultation et les services à distance
- Révision des plafonds et du taux de remboursement pour les soins dentaires et optiques
- Ajustement budgétaire et meilleure maîtrise du reste à charge
Pour mieux comprendre ces mécanismes et prendre les meilleures décisions, il est utile de se référer à des analyses spécialisées et à des retours d’expérience sur les parcours de mutuelle senior. Par exemple, l’harmonisation des garanties entre différents statuts professionnels peut influencer la façon dont on choisit son plan, et les offres intergénérationnelles peuvent proposer des solutions adaptées sans compromis sur la couverture.
Quelles garanties privilégier pour une couverture santé après 60 ans ?
Pour une couverture adaptée après 60 ans, certaines garanties doivent être prioritaires, d’autres peuvent être envisagées en complément selon le niveau de reste à charge souhaité. Voici les éléments à considérer :
- Hospitalisation et frais liés, y compris le forfait journalier et la chambre particulière
- Remboursement des frais médicaux liés aux consultations et actes de prévention
- Couverture optique et dentaire pour prévenir les dépenses courantes
- Garanties autour de la dépendance et des aides à domicile ou en établissement
- Prévoir des solutions de téléconsultation et de services à distance pour limiter les déplacements
- Services d’assistance et maintien à domicile, utiles en cas de perte d’autonomie
Pour approfondir les choix et les implications, découvrez les ressources suivantes :
- Harmoniser les garanties entre dirigeants et salariés : harmoniser les garanties entre dirigeants et salariés
- Téléconsultation et seniors : la téléconsultation et les seniors
- Portabilité de la mutuelle après la retraite : portabilité de la mutuelle après la retraite
- Changer de mutuelle à la retraite : changer de mutuelle à la retraite
La mutuelle senior doit suivre l’évolution des usages, notamment avec le développement de services à distance et de solutions simples pour rester autonome. Pour les couples retraités ou les personnes seules, des offres dédiées existent et peuvent permettre d’obtenir une couverture équilibrée entre les postes hospitalisations, dépendance et soins dentaires, tout en maîtrisant le budget. Les comparatifs et les guides pratiques présentent des scénarios concrets et des équipements utiles pour optimiser votre mutuelle.
Comment adapter son contrat et optimiser son budget après 60 ans ?
Pour optimiser une complémentaire santé après 60 ans, il convient de procéder par étapes : évaluer les dépenses actuelles, anticiper les actes à venir, et vérifier les plafonds et les remboursements. L’objectif est d’éviter les doublons et de profiter des services utiles comme les téléconsultations et l’assistance. S’appuyer sur des ressources qui expliquent comment changer de mutuelle à la retraite peut faciliter la transition et garantir que la couverture reste suffisante même en cas de changement de situation.
Pour aller plus loin, le sujet des optimisation mutuelle est souvent lié à des offres intergénérationnelles et des solutions solidaires qui évitent des renoncements aux soins. En 2026, ces approches peuvent offrir une meilleure adéquation entre les besoins et les garanties, sans pour autant sacrifier la qualité de la couverture santé.
Par ailleurs, il peut être utile de lire des analyses sur les meilleures solutions pour les couples retraités et les situations spécifiques (dépendance, soins dentaires, hospitalisation). Les ressources en ligne proposent des comparatifs et des retours d’expérience pour guider votre décision et éviter les pièges classiques. Pour les seniors actifs qui veulent préserver leur liberté, l’optimisation mutuelle peut aussi passer par des services d’assistance et des garanties adaptées au maintien à domicile et à l’indépendance au quotidien.
Éléments pratiques pour comparer et choisir
Avant de signer, vérifiez :
- Le niveau de remboursement pour les actes courants et hospitaliers
- Les plafonds annuels et les éventuels restes à charge
- La couverture optique et dentaire et leurs exclusions
- Les options de téléconsultation et les services d’assistance
- La portabilité des garanties et les conditions de transition après la retraite
Comparatif pratique des garanties essentielles
| Garantie | Ce qu’elle couvre | Avantage après 60 ans |
|---|---|---|
| Hospitalisation | Remboursement des frais d’hospitalisation, forfaits et options | Réduit fortement les dépenses imprévues en cas d’hospitalisation longue |
| Frais médicaux | Consultations, actes médicaux et examens | Limiter le reste à charge et les dépassements dans la moyenne des actes |
| Optique et dentaire | Remboursements annuels pour lunettes, lentilles et soins dentaires | Préserve l’acuité visuelle et bucco-dentaire, facteurs importants pour l’autonomie |
| Dépendance | Aides et services liés à une perte d’autonomie | Confort financier et installation facilitée en cas de besoin |
| Téléconsultation | Consultations à distance et suivis réguliers | Réduction des déplacements et accès rapide aux soins |
Ressources et conseils pratiques
Pour approfondir, consultez les ressources qui traitent de la portabilité et de l’optimisation mutuelle après la retraite et des questions fréquentes sur le sujet. Par exemple, vous pouvez explorer les articles sur la harmonisation des garanties ou découvrir les conseils autour des offres intergénérationnelles et des solutions adaptées aux seniors. Vous trouverez également des informations sur les offres intergénérationnelles et leur potentiel réel pour l’optimisation mutuelle.
- Commencez par l’évaluation des dépenses réelles et des actes les plus fréquents après 60 ans.
- Établissez un budget mensuel et comparez les coûts annuels des garanties principales.
- Vérifiez la continuité des droits en cas de changement de situation professionnelle ou de retraite.
FAQ
Pourquoi faut-il ajuster les garanties après 60 ans ?
Les dépenses de santé augmentent et les risques de dépendance évoluent. Un réajustement permet de garder une couverture adaptée sans coûts excessifs.
Changer de mutuelle à la retraite est-il nécessaire ?
Pas systématiquement, mais il peut être pertinent si la mutuelle actuelle ne couvre plus suffisamment les besoins liés au vieillissement et à la dépendance. Comparez les offres et privilégiez les garanties essentielles.
Comment fonctionne la portabilité après la retraite ?
La portabilité permet de maintenir une partie des garanties de votre mutuelle lorsque vous quittez l’emploi, sous certaines conditions. Renseignez-vous sur les délais et les plafonds applicables.
Comment optimiser son budget sans perdre en couverture ?
Priorisez les garanties essentielles (hospitalisation, frais médicaux, dépendance, téléconsultation) et explorez les offres intergénérationnelles ou solidaires qui peuvent réduire le coût total tout en maintenant la qualité.