
Dans un contexte où les frais de santé évoluent rapidement et où les régimes de protection sociale se complexifient, de nombreux assurés se retrouvent confrontés au dilemme du cumul entre mutuelle et assurance santé. En alternance, la mutuelle d’entreprise est souvent obligatoire et couvre une partie des dépenses, mais elle peut coexister avec une mutuelle individuelle ou une surcomplémentaire. Le risque principal est le double paiement de cotisations et de prestations si la coordination entre les contrats n’est pas bien gérée. Cet article vous donne les clés pour comprendre comment fonctionne cette coordination, repérer les situations à risque et mettre en place des démarches concrètes pour optimiser votre prise en charge, tout en limitant les frais superflus et les retards de remboursement. En 2026, les organisations et les acteurs du marché continuent d’affiner les mécanismes de télétransmission et de portabilité, d’où l’importance d’un pilotage rigoureux pour rester affilié sans payer deux fois pour la même couverture. Que vous soyez affilié à la sécurité sociale ou à un autre organisme, ces conseils visent à vous aider à naviguer entre contrat d’alternance, besoins de soins et contraintes administratives afin d’éviter les pièges du cumul sans faille.
Comment éviter le double paiement de mutuelle en alternance : coordination efficace entre mutuelle d’entreprise et assurance santé
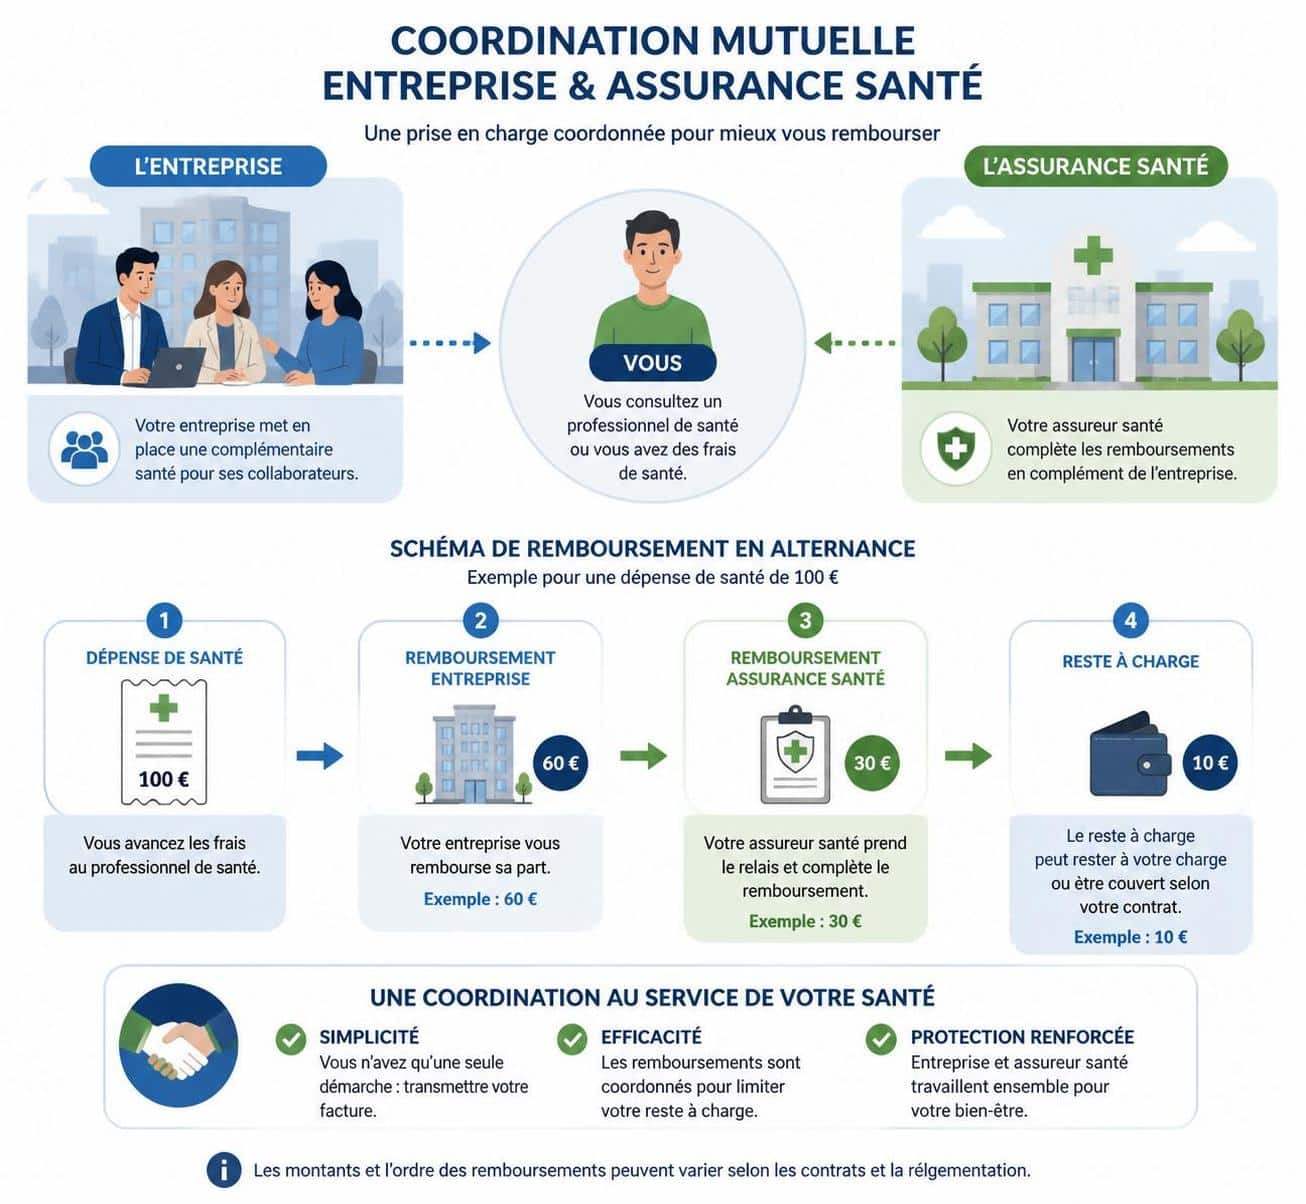
Comprendre le fonctionnement de la coordination entre mutuelle d’entreprise et assurance santé
En France, la sécurité sociale intervient d’abord pour rembourser une partie des frais, puis la mutuelle d’entreprise prend en charge le complément selon les garanties du contrat, et enfin une éventuelle surcomplémentaire peut couvrir le reste. Ce schéma, appelé « cumul des garanties », permet une prise en charge plus complète mais suppose une information transparente entre les organismes et le respect des règles de coordination. Si l’un des intervenants ne transmet pas les informations ou si les mutuelles ne coordonnent pas leurs remboursements, les montants remboursés peuvent ne pas couvrir la totalité des dépenses engagées, et les démarches deviennent lourdes administrativement.
Par exemple, dans le cadre d’un recours chez AG2R La Mondiale pour une dépense médicale avec dépassement d’honoraires, la sécurité sociale rembourse 70% de la base, la mutuelle d’entreprise couvre 20%, et une surcomplémentaire peut prendre en charge les 10% restants. Cette même logique s’applique aux soins dentaires, optiques ou hospitalisations lorsque les garanties se chevauchent. Pour en savoir plus sur les cas précis liés aux stages, aux gardes alternées ou à d’autres situations, consultez les ressources spécialisées comme celles dédiées au Mutuelle et stages longs: qui paie les cotisations et Mutuelle et garde alternee: comment gerer les remboursements.
Exemple concret de coordination et son impact sur le remboursement
Imaginons Julie, salariée en contrat d’alternance affiliée à une mutuelle collective via AG2R La Mondiale. Après une consultation, la sécurité sociale rembourse 70% de la base, la mutuelle d’entreprise couvre 20%, et une surcomplémentaire (par exemple auprès d’un autre acteur) prend les 10% restant. Grâce à cette répartition, Julie évite d’avancer la totalité des frais et bénéficie d’un remboursement proche du coût réel de sa dépense.
| Source de remboursement | Proportion | Exemple de montant remboursé |
|---|---|---|
| Sécurité sociale | 70% | 50 € sur 70 € |
| Mutuelle d’entreprise | 20% | 14 € |
| Surcomplémentaire | 10% | 6 € |
Ce mécanisme s’applique à l’ensemble des prestations, mais sa bonne réussite dépend d’une coordination rigoureuse entre les régimes et de la bonne gestion de la télétransmission.
Les principaux risques et les conséquences du chevauchement de mutuelles
Le cumul sans coordination peut générer des redondances de garanties et des coûts supplémentaires. Le double paiement de cotisations peut survenir lorsque deux mutuelles se superposent sans que les remboursements soient correctement harmonisés. Le blocage éventuel de la télétransmission peut retarder les remboursements et ajouter une charge administrative lourde. Dans ce cadre, les questions d’affiliation et de portabilité deviennent cruciales pour éviter des difficultés lors d’un changement de situation (stage, fin d’alternance ou passage à un autre régime).
- Chevauchement des garanties entraînant une couverture redondante et des coûts superflus.
- Double cotisation qui alourdit le budget mensuel sans bénéfice supplémentaire.
- Blocage de la télétransmission et retards de remboursement.
- Complexité administrative accrue et risques d’erreurs dans les justificatifs.
- Réaliser un état des lieux précis des contrats et des garanties offertes pour identifier les doublons.
- Informer chaque mutuelle de l’existence de l’autre afin d’assurer une coordination efficace des remboursements.
- Désactiver la télétransmission avec la mutuelle que vous souhaitez résilier pour éviter les confusions.
- Respecter les délais de résiliation et profiter de la portabilité si votre situation le permet, notamment avec les règles de résiliation infra-annuelle.
- Utiliser les espaces clients en ligne pour suivre les remboursements et gérer les adhésions.
Pour enrichir les pistes découvertes, consultez des ressources pratiques comme faut-il résilier sa mutuelle étudiante à la fin des études et d’autres articles. La coordination entre mutuelle, contrat d’alternance et assurance santé peut varier selon les cas et les opérateurs, d’où l’importance d’un suivi personnalisé.
Déconnexion de la télétransmission : guide pratique par régime
Pour la CPAM, connectez-vous à Ameli.fr et identifiez la mutuelle liée, puis demandez la levée du chevauchement et la suppression via Ameli. Pour la MSA, utilisez votre espace personnel et contactez les mutuelles concernées. Dans les régimes spéciaux, informez le régime et les mutuelles et assurez-vous de la mise à jour des données. Entre-temps, envoyez manuellement vos décomptes pour éviter les retards de paiement pendant la période de transition.
| Régime | Action à réaliser | Outil/contact |
|---|---|---|
| CPAM | Levée du chevauchement et suppression mutuelle | Ameli.fr + mutuelle |
| MSA | Informer caisse et mutuelles de la déconnexion | Espace MSA / téléphone |
| Régimes spéciaux | Informer régime et mutuelles | Contacts dédiés régimes |
Le processus peut prendre quelques jours; pensez à maintenir les décomptes papier ou électroniques en attendant la mise à jour des données.
Comparatif rapide des offres mutuelle et assurance santé en 2025-2026
Le marché propose une diversité d’offres et la bonne stratégie consiste à évaluer les garanties, les limites et les possibilités de double couverture sans multiplier les coûts. Le tableau ci-dessous donne un aperçu des grandes familles et de leur potentiel de coordination.
| Organisme | Type de contrat | Avantages principaux | Possibilité double couverture |
|---|---|---|---|
| Mutuelle Générale | Mutuelle individuelle & entreprise | Réseau de soins étendu, tarifs négociés | Oui, coordination possible |
| Harmonie Mutuelle | Mutuelle collective et individuelle | Gamme variée et personnalisable | Oui, gestion rigoureuse |
| Maaf | Mutuelle Santé et Assurance | Tarifs attractifs, gestion en ligne | Oui, gestion intégrée |
Pour les alternants, certaines combinaisons sont particulièrement pertinentes lorsque l’objectif est d’optimiser les remboursements et de limiter le reste à charge sur les soins dentaires et optiques. Renseignez-vous aussi sur les options de portabilité et sur les conditions de résiliation selon le parcours individuel.
Pour aller plus loin sur les specificités liées aux situations particulières, l’article les soins dentaires et optiques: limiter le reste à charge peut être utile, tout comme les ressources dédiées aux étudiants qui partent étudier à l’étranger.
Mutuelle pour étudiant étranger: démarches à l’arrivée et Mutuelle et stages longs: qui paie les cotisations complètent les ressources pratiques pour les situations concrètes en 2026.
Pour les étudiants en alternance et les jeunes professionnels, la question de la mutuelle peut aussi dépendre de votre affiliation et des possibilités de dispense ou de portabilité lorsque votre contrat d’alternance prend fin. L’article faut-il résilier sa mutuelle étudiante à la fin des études détaille ces scenarios et les options qui s’offrent à vous.
FAQ
Est-il légal d’avoir deux mutuelles santé en même temps ?
Oui, la loi autorise le cumul de mutuelles ou d’une mutuelle et d’une surcomplémentaire, mais la coordination est essentielle pour éviter le double paiement et les difficultés de remboursement.
Comment savoir si je suis concerné par un chevauchement ?
Vérifiez vos attestations et vos relevés de remboursement sur Ameli (ou MSA selon le régime). Comparez les garanties actives et vérifiez si deux mutuelles apparaissent liées à votre dossier. En cas de doute, contactez vos organismes.
Quelles sont les étapes pour supprimer un doublon de mutuelle ?
Choisissez le contrat à conserver, résiliez l’autre selon les délais contractuels, informez la sécurité sociale via Ameli et désactivez la télétransmission sur le contrat à résilier pour éviter tout chevauchement.
La surcomplémentaire est-elle une solution adaptée ?
Oui, elle peut compléter uniquement les garanties manquantes sans créer un second contrat indépendant, ce qui simplifie la gestion et optimise le remboursement.