
En 2026, la place de l’assurance dépendance dans la planification financière et successorale n’a jamais été aussi centrale. La perte d’autonomie touche un nombre croissant de Français, avec des coûts souvent imprévus pour les soins à domicile, l’adaptation du logement ou l’aide humaine. Souscrire une assurance dépendance n’est pas une réaction tardive face à l’inéluctable, mais une démarche proactive qui combine prévention dépendance, protection financière et meilleure maîtrise des dépenses liées à la dépendance. L’enjeu est de sécurité: protéger son budget et celui de ses proches tout en conservant une certaine qualité de vie, sans alourdir le reste à charge. Pour choisir le bon moment, il faut croiser l’âge de souscription, l’état de santé et le budget disponible. Cette démarche repose sur une meilleure connaissance des garanties, des délais de carence et des exclusions médicales afin de préparer sereinement la retraite et les besoins futurs. Considérez cette étape comme une pièce maitresse de la planification retraite et du vieillissement actif, notamment en anticipant les risques liés à l’âge et en préservant l’autonomie à domicile.
Assurance dépendance : à quel âge faut-il y penser ?
Âge et opportunités : quand souscrire pour optimiser coût et couverture
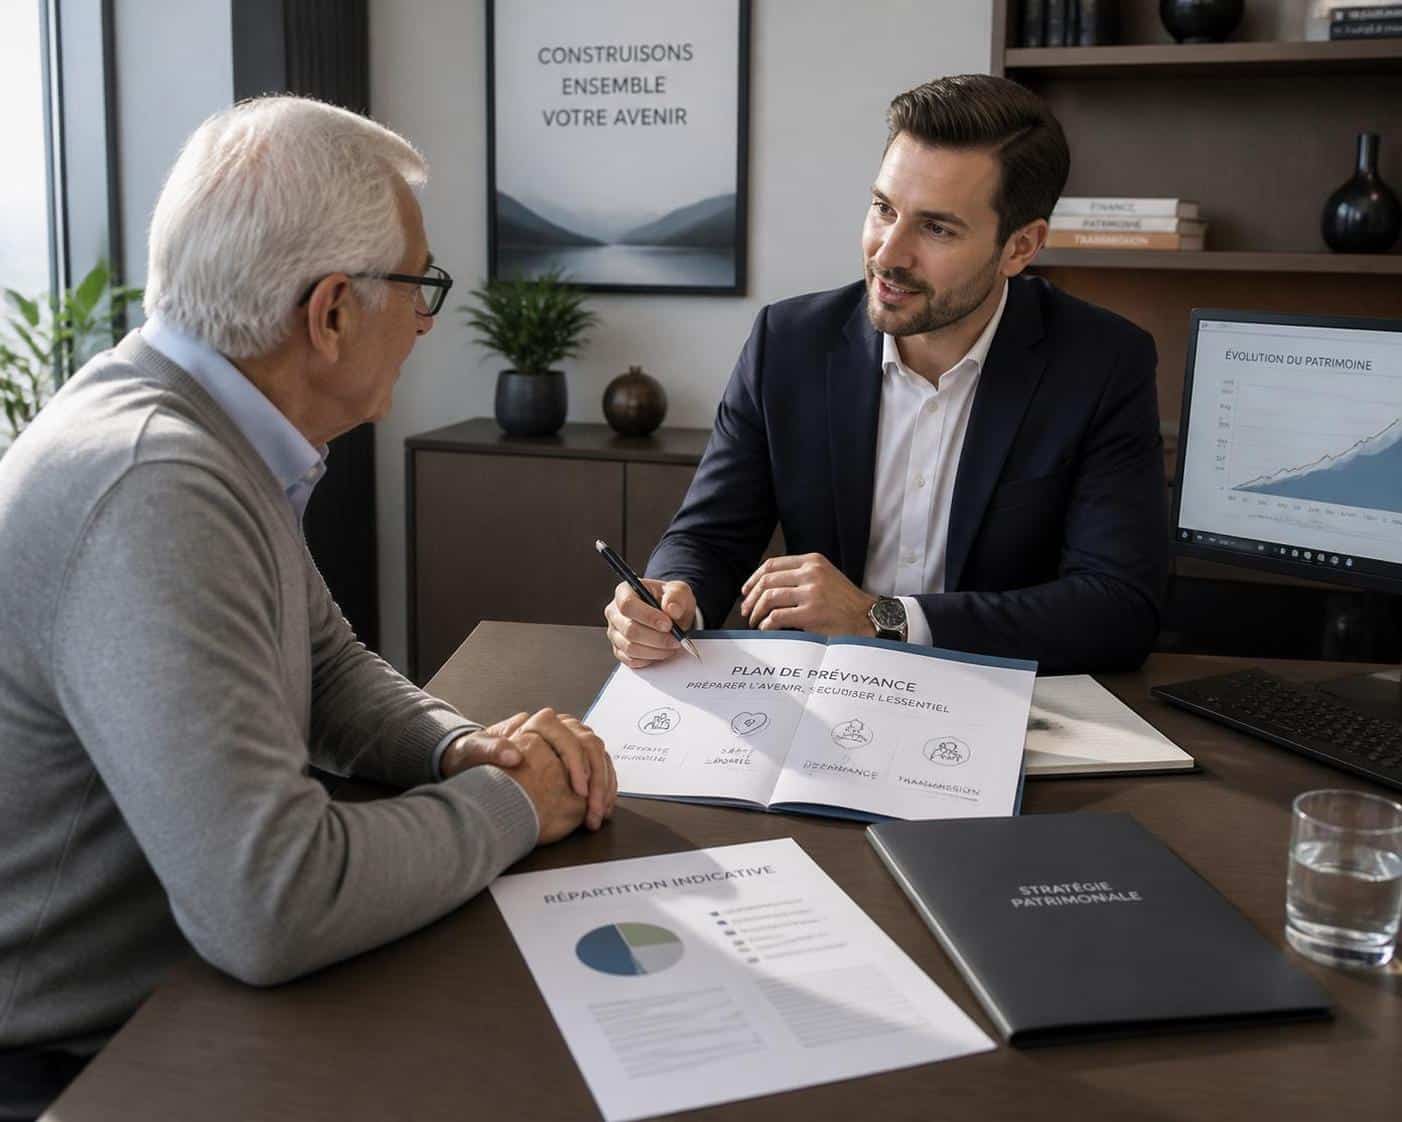
Le choix du moment pour souscrire une assurance dépendance dépend d’un équilibre entre âge de souscription, état de santé et budget. Les chiffres indiquent qu’au-delà de 80 ans, la probabilité d’une perte d’autonomie croît rapidement, ce qui explique l’importance d’une prévention dépendance et d’une planification retraite adaptée. L’âge moyen de dépendance tourne autour de 77 ans en France, et les assurances tendent à privilégier une souscription avant d’atteindre 65 ans pour limiter les coûts. Dans la pratique, de nombreuses offres fixent un âge minimum entre 18 et 50 ans, mais l’éloignement de la retraite et les parcours de soins en font plutôt une démarche autour de 50 à 60 ans pour un bon compromis coût-durée. Les assureurs ajustent les règles selon les antécédents et l’état de santé, avec des déclarations de santé plus simples à 50 ans et des questionnaires plus complets après 65 ans. Jean D. résume : « J’ai pris une garantie dépendance à 58 ans et j’ai obtenu un tarif raisonnable sans questionnaire lourd ». Cet exemple illustre comment un positionnement précoce peut éviter des surcoûts liés à des antécédents médicaux.
En parallèle, la cohérence entre âge et garanties est cruciale: il faut préférer une rente ou un capital en fonction du maintien à domicile et des besoins futurs. Les délais de carence et les exclusions médicales varient d’un contrat à l’autre et influencent directement le coût et l’accès à la protection.
Ce qu’il faut vérifier avant de s’engager
- Âge d’adhésion et formalités associées (déclaration simple ou questionnaire/médical).
- Tarification selon l’âge et les antécédents; anticiper les éventuelles surprimes.
- Carence et exclusions liées à des pathologies préexistantes.
- Modalités de rente vs capital et services d’assistance (aide à domicile, maintien à domicile).
- Coordination possible avec les aides publiques (APA) pour éviter les double-dépenses.
Pour comparer efficacement et éviter les pièges, il est utile de consulter des offres d’acteurs variés et de privilégier la transparence sur les exclusions. Téléconsultation et seniors peut constituer un levier pour maintenir le suivi médical sans se déplacer, et les offres intergénérationnelles apportent des solutions adaptées à la fois pour soi et pour les proches.
- Âge recommandé autour de 50 à 60 ans pour un équilibre coût-durée
- Privilégier des garanties associant rente et services d’assistance à domicile
- Vérifier les conditions de prise en charges et les délais
- Comparer les propositions des assureurs historiques et mutualistes
Impact concret sur le budget et le quotidien
Le passage à l’âge avancé influence fortement les coûts. Les primes augmentent avec l’âge et la durée de cotisation peut devenir plus lourde si l’adhésion est tardive. En moyenne, souscrire vers 50 ans peut offrir un équilibre entre coût dépendance et couverture, tout en limitant les formalités médicales. L’objectif est d’assurer une protection financière suffisante pour financer soins à domicile et adaptations du logement, tout en préservant le reste à vivre.
Pour ceux qui souhaitent s’informer davantage tout en restant connectés avec des services de santé modernes, la téléconsultation et les offres intergénérationnelles élargissent les possibilités de planification et de prévention sans friction. Voir notamment les ressources associées à cette ressource et cet article sur les mutuelles intergénérationnelles.
Tableau récapitulatif des critères clé pour adhérer
| Critère | Valeur/type d’impact | Commentaires |
|---|---|---|
| Âge d’adhésion | 50 ans – 60 ans (référence) | Impact majeur sur le coût et la durée de cotisation |
| Déclaration de santé | Simple jusqu’à ~55 ans; questionnaire/examen après 65 ans | Influence la vitesse d’adhésion et le coût final |
| Types de garantie | Rente, capital, services d’assistance | Adapter au maintien à domicile et aux besoins futurs |
| Délai de carence | Variable (quelques mois à années) | À vérifier selon le contrat et l’âge |
| Exclusions médicales | Pathologies préexistantes éventuelles | Peut influencer l’accès et le coût |
Choisir et comparer : conseils pratiques
La comparaison des offres doit aller au-delà du tarif; elle porte aussi sur les plafonds, les délais et la définition précise de la perte d’autonomie. Demandez des devis détaillés, vérifiez l’articulation avec l’APA et les aides existantes, et privilégiez la lisibilité du contrat et l’assistance proposée. Dans ce contexte, les grandes compagnies et les mutuelles proposent des approches complémentaires: AG2R La Mondiale, MAIF, AXA, Malakoff Humanis, et d’autres acteurs proposent des gammes diverses dédiées à la prévoyance et à la dépendance.
« J’ai privilégié une rente mensuelle et des services d’aide pour rester chez moi », témoigne Claire M.. Cette approche montre qu’un équilibre entre prévention dépendance, planification retraite et services d’assistance peut préserver l’autonomie et limiter le coût total.
Pour enrichir votre démarche, des ressources complémentaires expliquent les garanties essentielles et les bonnes pratiques en matière de mutuelle et d’assurance dépendance. Par exemple, découvrez les tendances autour des offres intergénérationnelles et les usages actuels des mutuelles dans la vie quotidienne.
Quel âge est idéal pour souscrire une assurance dépendance ?
L’âge idéal se situe généralement autour de 50 à 60 ans, car cela équilibre le coût des cotisations et la durée de couverture, tout en restant compatible avec les besoins futurs et la planification retraite.
Rente ou capital : que privilégier ?
La rente offre un revenu régulier pour financer les soins à domicile et l’adaptation du logement, tandis que le capital peut financer des dépenses ponctuelles. Le choix dépend de votre mode de vie et de vos préférences de gestion du budget.
Comment coordonner l’assurance dépendance avec les aides publiques ?
Il est conseillé de vérifier la coordination possible avec l’APA afin d’éviter des doubles prestations et de maximiser l’usage des aides. Une bonne coordination peut réduire le reste à charge.
Quelles exclusions ou carences sont fréquentes ?
Les exclusions varient selon les assurances; les délais de carence peuvent atteindre plusieurs mois à années. Demandez un dépliant clair et demandez des exemples concrets lors des devis.
Où trouver des conseils pour comparer efficacement ?
Consultez des guides spécialisés et comparez les offres des grandes compagnies et des mutuelles mutualistes. Utilisez des ressources dédiées et vérifiez les conditions de service, l’assistance et les plafonds prévus par chaque contrat.